【2026年8月】個人的に、注目している株銘柄10選
haruka
はるろぐやねん
こんにちは、はるかです。
前回の運用実績記事で「次は信用取引でレバレッジ運用に挑戦したい」とお伝えしましたが、実際に始める前に、まずは自分自身の理解を整理する意味も込めて、信用取引の仕組みと始め方をまとめておきます。
この記事を書いているひと
それでは、信用取引の本編をご覧ください。
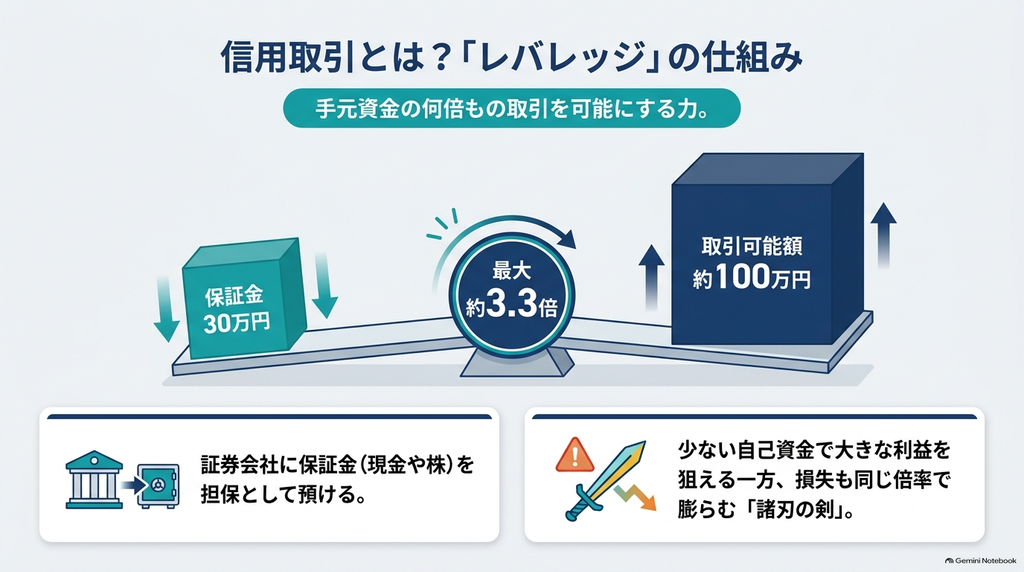
普段私たちがやっている「現物取引」は、自分の持っているお金の範囲内で株を買う取引です。一方「信用取引」は、証券会社に一定の保証金(担保)を預けることで、その何倍もの金額の取引ができる仕組みです。
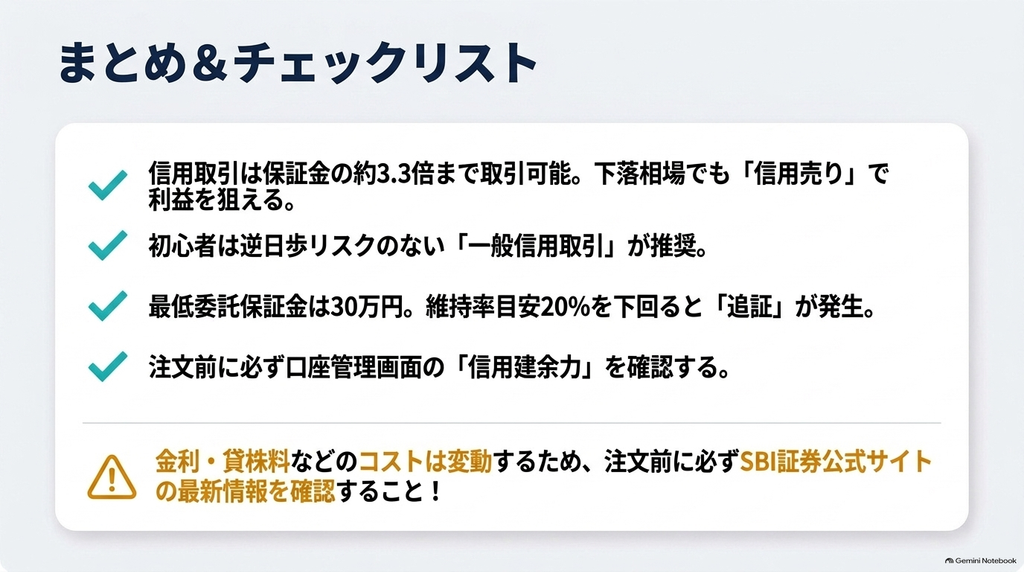
たとえば30万円の保証金があれば、その約3.3倍にあたる約100万円分の取引が可能になります。これが「レバレッジ」です。
少ない自己資金で大きな利益を狙える一方、損失も同じ倍率で膨らむ諸刃の剣であることは、最初に押さえておきたいポイントです。
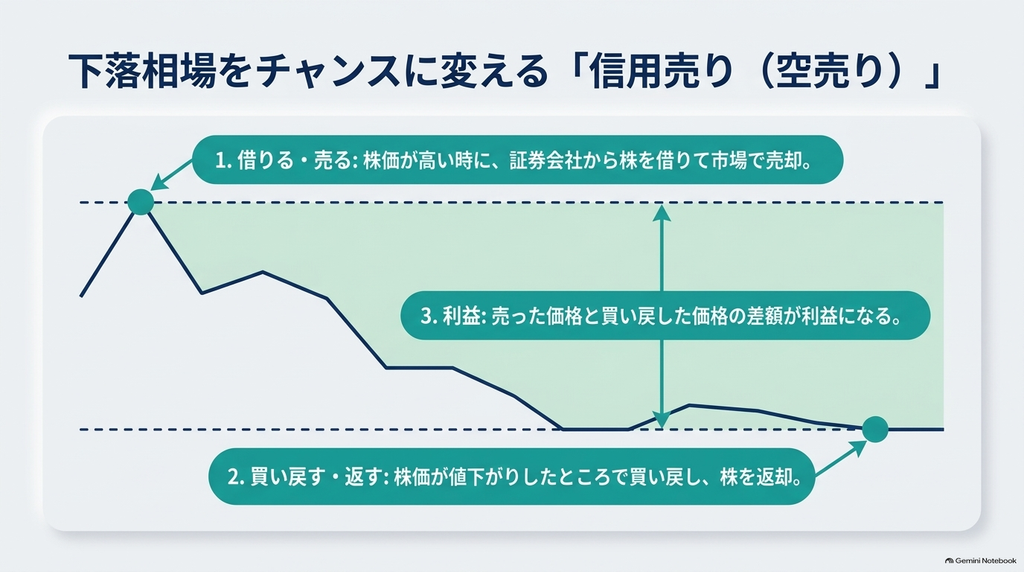
また現物取引にはない「信用売り(空売り)」ができるのも大きな違いです。
株を借りて先に売り、値下がりしたところで買い戻して返却することで、下落局面でも利益を狙えます。
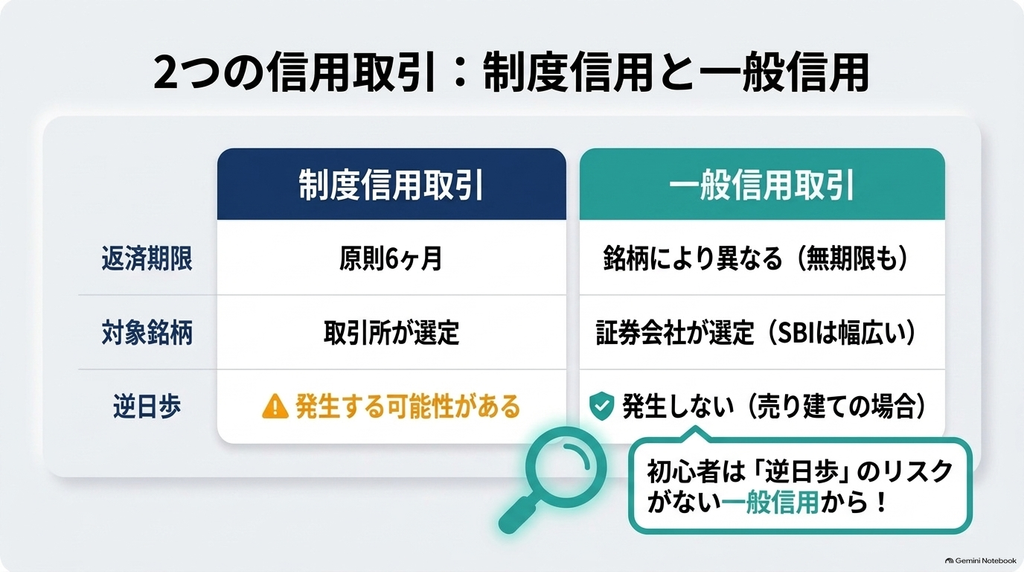
信用取引には大きく分けて2種類あります。
| 項目 | 制度信用取引 | 一般信用取引 |
|---|---|---|
| 返済期限 | 原則6ヶ月 | 銘柄・取引所によって異なる(無期限のものもある) |
| 対象銘柄 | 取引所が選定した銘柄のみ | 証券会社が選定した銘柄(SBI証券は比較的幅広い) |
| 逆日歩 | 発生する可能性がある | 発生しない(売り建ての場合) |
「逆日歩」とは、制度信用の売り注文が買い注文より多くなったときに、株を借りるコストとして発生する追加費用のことです。
いつ・いくら発生するか予測しづらいため、初心者のうちは逆日歩の心配がない一般信用取引から始めるのが無難だと考えています。
特に「追証」は、想定より早く自己資金を失う原因になりやすいポイントです。
次の保証金の仕組みとあわせて理解しておくことが大切だと感じています。
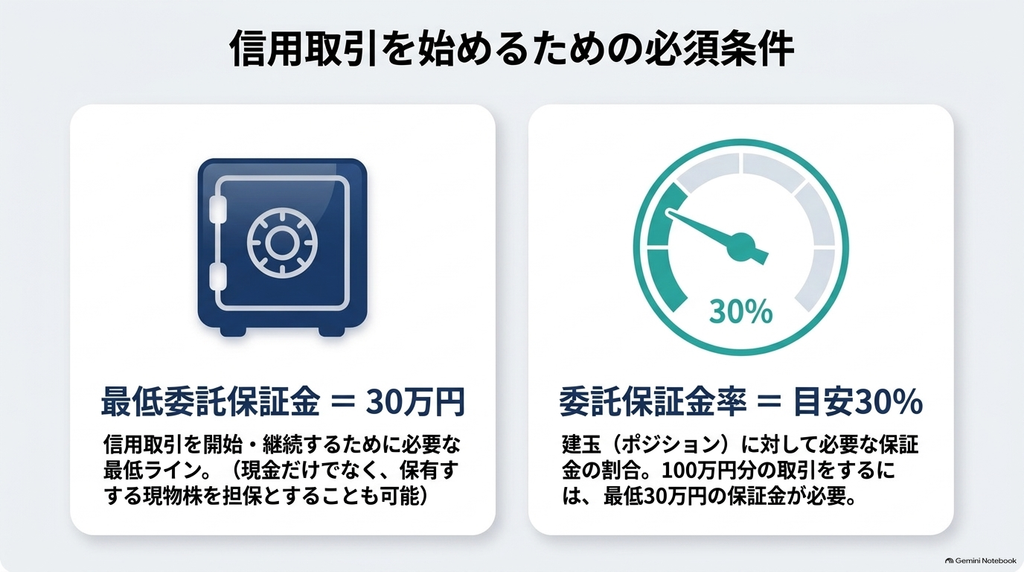
信用取引を始めるには、最低30万円の委託保証金が必要です。
保証金は現金だけでなく、保有している現物株を担保(評価額の一定割合)として差し入れることもできます。
建玉(たてぎょく、保有中の信用取引のポジション)に対して必要な保証金の割合を「委託保証金率」といい、目安は30%程度です。
つまり100万円分の取引をするには、最低30万円の保証金が必要という計算になります。
保有中に株価が変動すると、保証金の価値に対する建玉の割合(保証金維持率)も変わります。
この維持率が一定水準(目安20%程度)を下回ると、追証が発生し、期限内に追加入金するか建玉を決済しないと、証券会社によって強制的に決済されてしまいます。
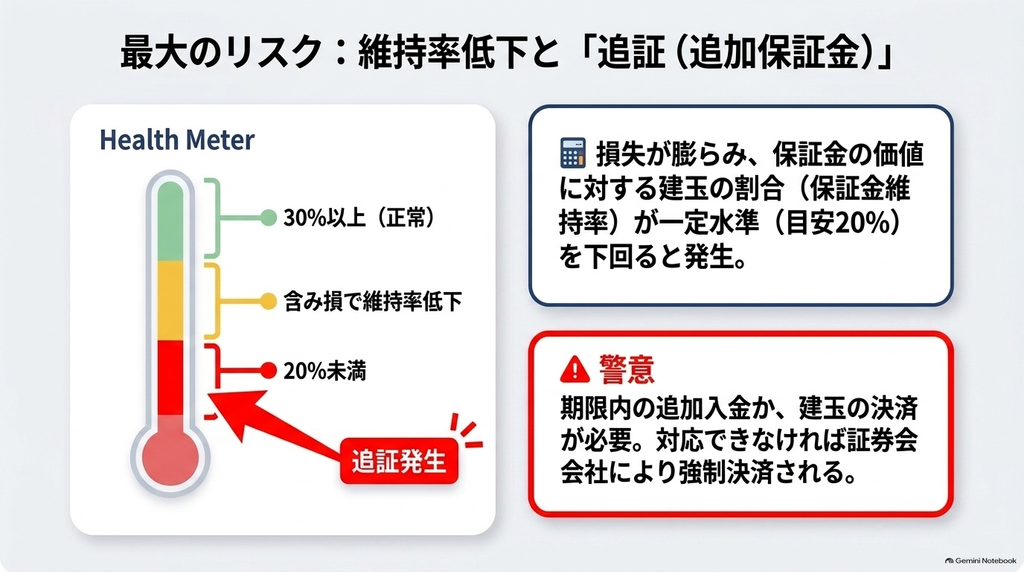
具体例(あくまでイメージです)
30万円の保証金で100万円分の株を信用買いし、その株が値下がりして評価額が70万円になった場合、含み損は30万円。
保証金だけでは維持率を保てなくなり、追証が発生する可能性があります。レバレッジをかけている分、現物取引よりも値動きへの影響がシビアだということがよくわかります。
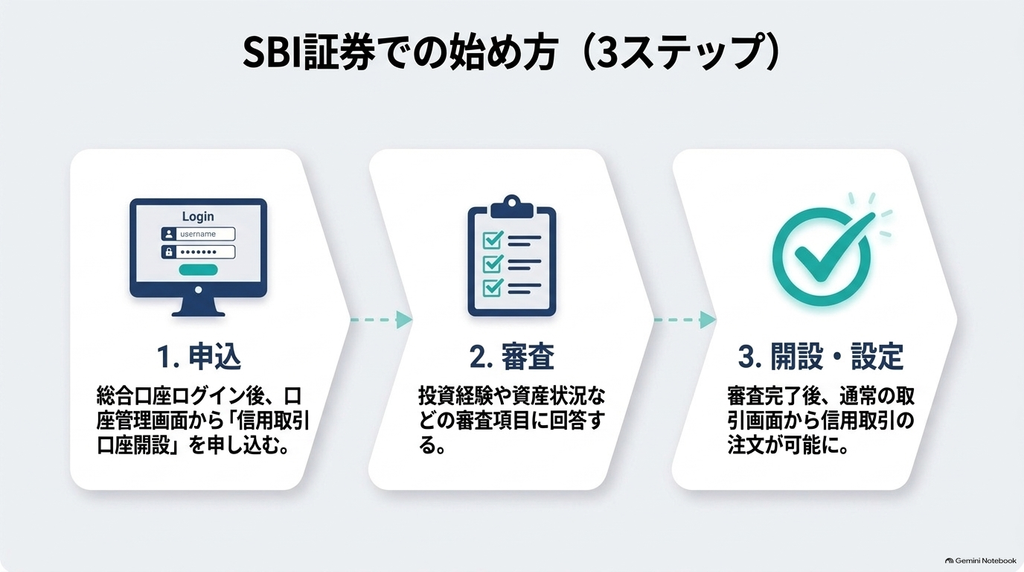
審査基準は非公開の部分も多く、投資経験や資産状況によって結果が変わります。
詳細な条件は必ずSBI証券公式サイトの最新情報を確認してください。
口座開設後、実際に「あといくらまで信用取引ができるか」は、口座管理画面のサマリーにある信用建余力という項目で確認できます。
信用建余力は、預けている保証金合計額(現金+保有している現物株の評価額の一定割合)をもとに算出される、新規に建てられる約定代金の上限です。
保証金合計額が30万円を下回ると信用建余力は0円になり、新規の信用取引ができなくなるので、注文の前には必ずこのサマリーをチェックする習慣をつけたいと思っています。
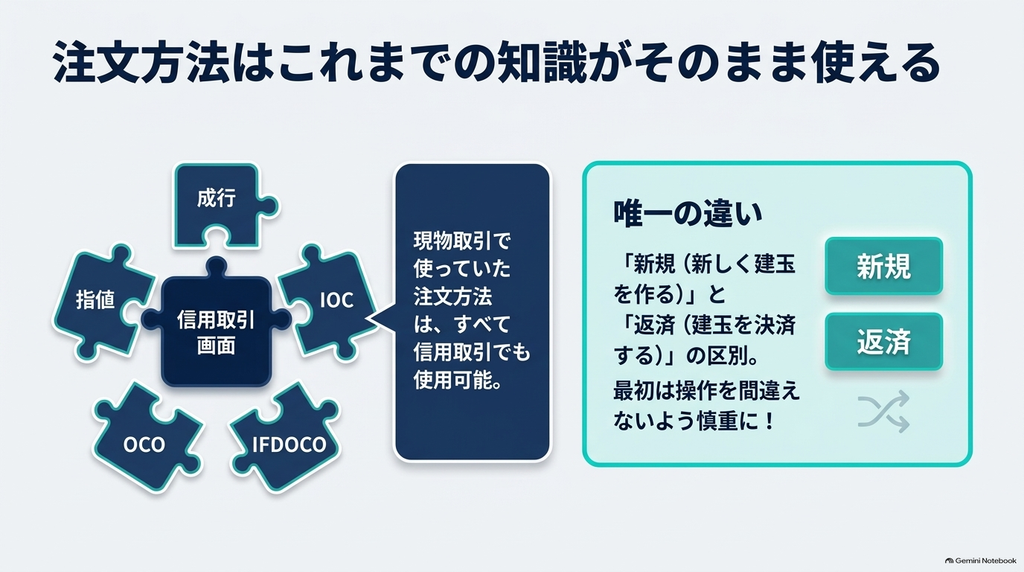
信用取引口座を開設すると、通常の株式注文画面で「現物」「信用」を切り替えられるようになります。
信用取引でも、成行・指値・逆指値や寄成・寄指・引成・引指・不成・IOC、OCO・IFD・IFDOCOといった注文方法はそのまま使えます。
これまで現物取引で練習してきた注文方法の知識が、そのまま信用取引にも活きるのはありがたいポイントです。
「新規」(新しく建玉を作る)と「返済」(建玉を決済する)の区別が現物取引にはない概念なので、最初は操作を間違えないよう慎重に確認しながら進めるようにしています。
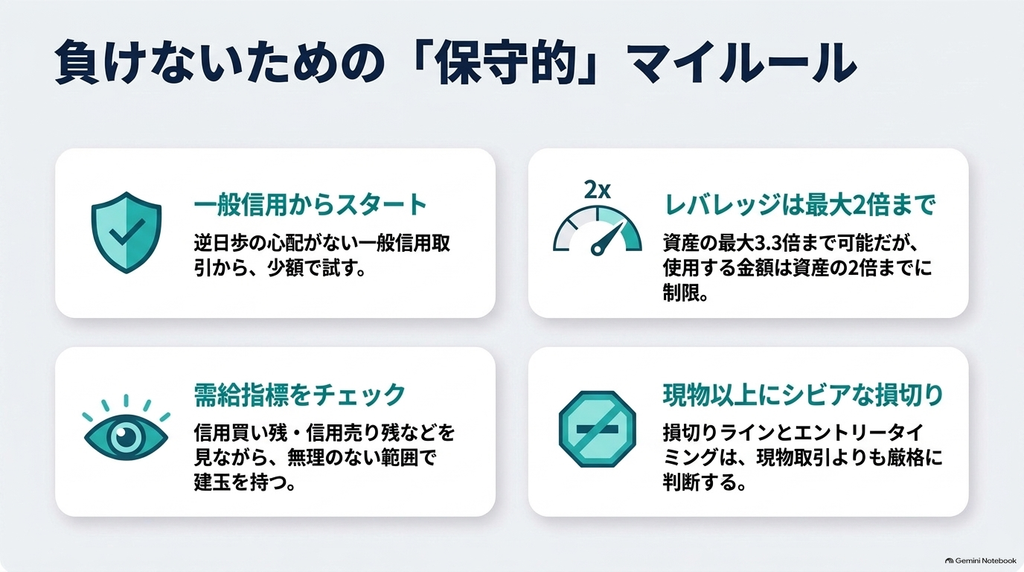
正直、信用取引はまだこれから挑戦する段階で、偉そうに語れる実績はありません。
ただ個別株投資でメタプラネットの含み損を経験したこともあり、レバレッジをかける以上はより一層リスク管理を意識しないといけないと痛感しています。
今のところ考えているのは、
という、かなり保守的なスタンスです。
この記事は特定の銘柄や取引を推奨するものではなく、あくまで私自身の学習記録として公開しています。信用取引は現物取引よりリスクが大きい手法です。
始める場合はご自身でよく調べたうえで、無理のない範囲で自己責任にてご判断ください。
次回は実際に信用取引を始めてみた結果を、運用実績とあわせて報告できればと思います。